
Nachlassplanung
Vermögen vorausschauend übertragen und Erbfolge gezielt festlegen
1. Nachlassplanung beginnt mit der gesetzlichen Erbfolge
Ausgangspunkt jeder Nachlassplanung ist zunächst die Frage: Was würde passieren, wenn heute der Erbfall einträte?
Ohne wirksames Testament oder einen Erbvertrag richtet sich die Erbfolge nach dem Gesetz. Wer dabei Erbe wird und mit welcher Quote, hängt insbesondere von den familiären Verhältnissen ab. Neben Kindern und anderen Verwandten kann auch der Ehegatte erbberechtigt sein; dessen Erbquote wird zusätzlich durch den ehelichen Güterstand beeinflusst.
Die gesetzliche Erbfolge führt dabei nicht immer zu dem Ergebnis, das tatsächlich gewünscht ist. Mehrere Angehörige können gemeinsam eine Erbengemeinschaft bilden, Immobilien fallen möglicherweise mehreren Erben gemeinsam zu oder der überlebende Ehegatte ist weniger umfassend abgesichert als angenommen. Unverheiratete Lebenspartner besitzen grundsätzlich überhaupt kein gesetzliches Erbrecht.
Eine vorausschauende Nachlassplanung setzt deshalb zunächst bei der gesetzlichen Ausgangslage an: Wer würde ohne weitere Gestaltung erben, welche Pflichtteilsrechte bestehen und welche wirtschaftlichen Folgen hätte diese Erbfolge?
Erst auf dieser Grundlage lässt sich sinnvoll entscheiden, ob und wie die gesetzliche Erbfolge durch ein Testament, einen Erbvertrag oder lebzeitige Vermögensübertragungen verändert werden sollte.
2. Was soll mit dem Vermögen geschehen?
Im zweiten Schritt geht es nicht um juristische Instrumente, sondern um das gewünschte Ergebnis.
Soll zunächst der Ehepartner abgesichert werden? Sollen die Kinder später zu gleichen Teilen erben? Soll eine Immobilie nur an eines der Kinder fallen? Soll ein Unternehmen in der Familie bleiben? Sollen einzelne Personen bestimmte Vermögenswerte erhalten, ohne selbst Erben zu werden?
Gerade bei größeren oder unterschiedlich zusammengesetzten Vermögen genügt es häufig nicht, lediglich Erbquoten festzulegen. Entscheidend ist vielmehr, wer welche Vermögenswerte erhalten soll und ob die gewünschte Verteilung nach dem Erbfall auch tatsächlich funktioniert.
Dabei müssen auch mögliche Konflikte mitgedacht werden. Werden mehrere Personen Erben, entsteht eine Erbengemeinschaft. Wird ein gesetzlicher Erbe von der Erbfolge ausgeschlossen, können Pflichtteilsansprüche entstehen. Besteht der Nachlass überwiegend aus Immobilien, können solche Zahlungsansprüche erhebliche Liquiditätsprobleme verursachen.
Eine gute Nachlassplanung beginnt daher mit einem klaren wirtschaftlichen Ziel – und erst anschließend mit dessen rechtlicher Umsetzung.
3. Testament und Erbvertrag: Die gesetzliche Erbfolge abändern
Die wichtigsten Instrumente zur Gestaltung der Erbfolge sind Testament und Erbvertrag.
Damit kann insbesondere bestimmt werden, wer Erbe wird und in welchem Verhältnis mehrere Personen am Nachlass beteiligt werden. Darüber hinaus lassen sich einzelne Vermögenswerte durch Vermächtnisse zuweisen, die Verteilung des Nachlasses durch Teilungsanordnungen steuern oder durch Vor- und Nacherbschaft eine längerfristige Vermögensbindung erreichen.
Bei komplexeren Nachlässen kann außerdem eine Testamentsvollstreckung sinnvoll sein. Sie kann gewährleisten, dass die getroffenen Anordnungen nach dem Erbfall umgesetzt werden und insbesondere minderjährige oder noch unerfahrene Erben nicht unmittelbar über größere Vermögenswerte verfügen.
Welche Gestaltung geeignet ist, hängt deshalb nicht allein davon ab, wer Erbe werden soll, sondern ebenso davon, wie der Nachlass später verwaltet und verteilt werden soll.
4. Schenkungen und vorweggenommene Erbfolge
Nachlassplanung muss nicht erst mit dem Tod beginnen. Vermögen kann bereits zu Lebzeiten gezielt auf die nächste Generation übertragen werden.
Gerade bei Immobilien und größeren Vermögen kann eine vorweggenommene Erbfolge erhebliche Vorteile bieten. Vermögenswerte können schrittweise übertragen, künftige Eigentumsverhältnisse frühzeitig geklärt und steuerliche Freibeträge gegebenenfalls mehrfach genutzt werden.
Dabei muss der Übergeber seine eigene wirtschaftliche Absicherung nicht zwingend aufgeben. Bei der Übertragung einer Immobilie können beispielsweise Nießbrauchs- oder Wohnrechte vorbehalten werden. Auch Rückforderungsrechte für bestimmte Entwicklungen – etwa Insolvenz, Scheidung oder Vorversterben des Beschenkten – können Bestandteil der Gestaltung sein.
Eine Schenkung darf jedoch nicht isoliert betrachtet werden. Sie kann Auswirkungen auf spätere Pflichtteils- und Pflichtteilsergänzungsansprüche sowie auf die Verteilung zwischen mehreren Abkömmlingen haben. Das BGB sieht insbesondere vor, dass bestimmte lebzeitige Schenkungen bei Pflichtteilsergänzungsansprüchen berücksichtigt werden.
Deshalb sollte bereits bei der Übertragung geklärt werden, welche Folgen die Schenkung im späteren Erbfall haben soll.
5. Pflichtteilsansprüche frühzeitig berücksichtigen
Die testamentarische Gestaltungsfreiheit findet ihre wichtigste Grenze im Pflichtteilsrecht.
Wer beispielsweise ein Kind enterbt, verhindert damit nicht automatisch dessen wirtschaftliche Beteiligung am Nachlass. Pflichtteilsberechtigte Abkömmlinge können grundsätzlich die Hälfte des Wertes ihres gesetzlichen Erbteils als Pflichtteil verlangen.
Das kann erhebliche praktische Folgen haben. Besteht das Vermögen beispielsweise im Wesentlichen aus einem Familienunternehmen oder einer Immobilie, kann ein nach dem Erbfall fälliger Pflichtteilsanspruch dazu führen, dass die Erben erhebliche Geldbeträge aufbringen müssen.
Pflichtteilsrisiken gehören deshalb an den Anfang und nicht an das Ende einer Nachlassplanung.
Je nach familiärer und wirtschaftlicher Situation können unterschiedliche Gestaltungen in Betracht kommen. Dazu gehören insbesondere lebzeitige Vermögensübertragungen, Pflichtteils- oder Erbverzichte sowie eine Gestaltung, die ausreichende Liquidität für später entstehende Ansprüche berücksichtigt.
Auch bei Schenkungen ist Vorsicht geboten: Eine Vermögensübertragung zu Lebzeiten führt nicht automatisch dazu, dass der betreffende Wert für das Pflichtteilsrecht sofort bedeutungslos wird. § 2325 BGB sieht hierfür eigene Regeln vor.
6. Immobilien im Nachlass
Immobilien erfordern bei der Nachlassplanung besondere Aufmerksamkeit. Anders als Geldvermögen lassen sie sich nicht ohne Weiteres entsprechend den Erbquoten auf mehrere Personen verteilen.
Soll beispielsweise das Familienhaus nach dem Erbfall einem bestimmten Kind gehören, sollte dies bereits bei der Gestaltung berücksichtigt werden. Andernfalls kann die Immobilie Teil einer Erbengemeinschaft werden, in der sämtliche Miterben gemeinsam über das weitere Vorgehen entscheiden müssen.
Dabei ist auch die wirtschaftliche Seite zu berücksichtigen: Wie werden die übrigen Erben berücksichtigt? Können Pflichtteilsansprüche oder Ausgleichszahlungen aus dem sonstigen Vermögen finanziert werden? Soll die Immobilie bereits zu Lebzeiten übertragen werden?
Je nach Zielsetzung kommen testamentarische Regelungen ebenso in Betracht wie eine lebzeitige Übertragung unter Vorbehalt von Nießbrauch oder Wohnrecht. Grundstücksübertragungen bedürfen grundsätzlich der notariellen Beurkundung.
Die Immobilienplanung sollte deshalb nicht isoliert erfolgen, sondern Bestandteil der gesamten Vermögens- und Nachfolgeplanung sein.
7. Ehegatten, unverheiratete Paare und Patchwork-Familien
Besonderer Gestaltungsbedarf besteht häufig bei Familienkonstellationen, die durch die gesetzliche Erbfolge nicht angemessen abgebildet werden.
Ehegatten möchten vielfach zunächst den länger lebenden Partner absichern und das Vermögen erst anschließend an die Kinder weitergeben. Dabei muss jedoch geprüft werden, welche Pflichtteilsansprüche bereits nach dem ersten Erbfall entstehen können und welche Bindungswirkungen die gewählte Gestaltung für den länger lebenden Ehegatten haben soll.
Bei Patchwork-Familien kommt hinzu, dass die gesetzliche Erbfolge zu erheblich unterschiedlichen Ergebnissen führen kann, je nachdem, welcher Partner zuerst verstirbt. Stiefkinder besitzen gegenüber einem Stiefelternteil grundsätzlich keine gesetzliche Erbenstellung.
Bei unverheirateten Paaren ist der Gestaltungsbedarf noch offensichtlicher: Ohne eine entsprechende Verfügung von Todes wegen erbt der Lebensgefährte grundsätzlich nicht.
Gerade hier sollte die Nachlassplanung deshalb nicht bei einem Standardtestament beginnen, sondern bei der Frage, wie Partner und Kinder wirtschaftlich tatsächlich gestellt werden sollen.
8. Erbschafts- und Schenkungssteuer von Anfang an mitdenken
Bei größeren Vermögen gehört auch die steuerliche Belastung zur Nachlassplanung.
Erbschaft- und Schenkungsteuer sollten dabei jedoch nicht isoliert optimiert werden. Eine Gestaltung, die zwar steuerlich günstig ist, aber die wirtschaftliche Absicherung des Übergebers gefährdet oder zu unerwünschten Eigentumsverhältnissen führt, verfehlt ihren Zweck.
Insbesondere bei langfristig planbaren Vermögensübertragungen kann es sinnvoll sein, Schenkungen und spätere Erbfolge aufeinander abzustimmen. Dabei können persönliche Freibeträge, Immobilienvermögen, Unternehmensvermögen und bereits erfolgte Übertragungen eine Rolle spielen.
Ziel ist eine Gestaltung, bei der Erbrecht, Pflichtteilsrecht und Steuerrecht zusammenpassen.
9. Nachlassplanung mit Auslandsbezug
Befinden sich Vermögenswerte im Ausland oder leben Familienangehörige in verschiedenen Staaten, kommt eine weitere Ebene hinzu.
Zunächst muss geklärt werden, welches Erbrecht auf den späteren Erbfall Anwendung finden wird und ob eine Rechtswahl sinnvoll ist. Ebenso wichtig ist, ob die gewählte testamentarische Gestaltung in den betroffenen Staaten anerkannt und praktisch umgesetzt werden kann.
Hinzu kommen steuerliche Fragen. Bei grenzüberschreitenden Sachverhalten können mehrere Staaten an denselben Erbfall oder dieselbe Schenkung steuerliche Folgen knüpfen.
Besonders bei Immobilien im Ausland reicht es deshalb nicht aus, lediglich ein deutsches Testament zu errichten. Die geplante Gestaltung muss darauf geprüft werden, wie sie sich im jeweiligen Staat rechtlich, steuerlich und praktisch auswirkt.
10. Nachlassplanung ist kein einmaliger Vorgang
Auch eine sorgfältige Nachlassplanung kann später an veränderte Lebensumstände angepasst werden müssen.
Heirat oder Scheidung, die Geburt von Kindern oder Enkelkindern, der Erwerb oder Verkauf einer Immobilie, größere Schenkungen, Veränderungen im Unternehmen oder ein Umzug ins Ausland können die ursprüngliche Planung erheblich beeinflussen.
Bestehende Testamente, Erbverträge und Übertragungen sollten deshalb insbesondere nach wesentlichen Veränderungen der familiären oder wirtschaftlichen Verhältnisse darauf überprüft werden, ob sie noch zu dem Ergebnis führen, das ursprünglich gewollt war.
Lassen Sie uns gemeinsam Ihre Nachlassplanung gestalten.
Zum Thema Nachlassplanung haben wir folgende Artikel veröffentlichen:
Ihr Ansprechpartner:
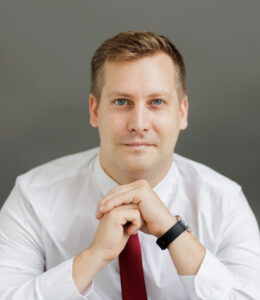
Marek Görne Bissoli
Fachanwalt für Erbrecht
- (040) 22630-2170
- 0176-63433959 (nur WhatsApp)
- kontakt@erbrecht-goerne.de
Unterstützung bei:
- Individueller Nachfolgegestaltung
- Testamenten & Erbverträgen
- Schenkungen & vorweggenommener Erbfolge
- Pflichtteils- und Steueroptimierung
- Internationale Nachlassplanung
Auf dieser Seite:
1. Ausgangspunkt: Die gesetzliche Erbfolge
2. Was soll mit dem Vermögen geschehen?
3. Testament und Erbvertrag: Die gesetzliche Erbfolge abändern
4. Schenkungen und vorweggenommene Erbfolge
5. Pflichtteilsansprüche frühzeitig berücksichtigen
6. Immobilien im Nachlass
7. Ehegatten, unverheiratete Paare und Patchworkfamilien
8. Erbschafts- und Schenkungssteuer mitdenken
9. Nachlassplanung mit Auslandsbezug
10. Nachlassplanung ist kein einmaliger Vorgang
Die häufigsten Fragen:
FAQ Nachlassplanung
Die Nachlassplanung kann auf verschiedene Weise gestaltet werden, je nach Ihrer familiären und finanziellen Situation. Die wichtigsten Instrumente sind:
- Testament oder Erbvertrag: Damit bestimmen Sie selbst, wer Ihr Erbe wird, und vermeiden die gesetzliche Erbfolge, die nicht immer Ihren Wünschen entspricht.
- Schenkungen zu Lebzeiten: Durch frühzeitige Vermögensübertragungen können Sie Erbschaftssteuern reduzieren und Freibeträge mehrfach nutzen.
- Nießbrauch- und Wohnrechte: Sie können Immobilien bereits zu Lebzeiten übertragen, sich aber das Wohnrecht oder die Erträge daraus sichern.
- Vermächtnisse und Auflagen: Falls Sie einzelne Personen oder Organisationen bedenken möchten, ohne sie als Erben einzusetzen, können Sie ein Vermächtnis anordnen oder Bedingungen für die Erbschaft festlegen.
- Güterstandsregelungen und Eheverträge: Durch die richtige Gestaltung des ehelichen Güterstands (z. B. Güterstandsschaukel) lassen sich steuerliche Vorteile nutzen und Vermögen innerhalb der Familie steuergünstig übertragen.
- Familiengesellschaften oder Stiftungen: Für größere Vermögen oder Unternehmensnachfolgen kann eine Familiengesellschaft oder Stiftung eine langfristig stabile Lösung sein.
Die richtige Kombination dieser Maßnahmen sorgt dafür, dass Ihr Vermögen nach Ihren Wünschen weitergegeben wird – rechtssicher und steuerlich optimiert.
Eine strategische Planung kann die Steuerlast erheblich senken, z. B. durch:
- Schenkungen zu Lebzeiten (Freibeträge alle 10 Jahre erneut nutzbar)
- Verteilung des Erbes auf mehrere Personen, um Freibeträge optimal zu nutzen
- Steuerliche Vergünstigungen für Betriebsvermögen und Immobilien
- Güterstandsänderungen zwischen Ehepartnern, um Vermögensübertragungen steuerfrei zu gestalten
Die Kosten hängen vom Umfang der Planung ab. Eine frühzeitige und professionelle Gestaltung spart jedoch oft erhebliche Steuerlasten und verhindert teure Erbstreitigkeiten.
Ohne Testament oder Erbvertrag greift die gesetzliche Erbfolge. Diese entspricht nicht immer den Wünschen des Erblassers – insbesondere in Patchwork-Familien oder bei unverheirateten Paaren. Zudem kann es zu unnötigen Steuerbelastungen und Erbauseinandersetzungen kommen.
Ehepartner profitieren von besonderen Freibeträgen und gesetzlichen Regelungen. Bei unverheirateten Paaren ist es besonders wichtig, ein Testament zu erstellen, da Lebensgefährten keinen gesetzlichen Erbanspruch haben. Auch Regelungen wie Vermächtnisse oder Schenkungen können sinnvoll sein.
Ja, aber nahen Angehörigen steht ein Pflichtteil zu, der nicht ohne weiteres entzogen werden kann. Durch geschickte Gestaltung – etwa durch Schenkungen zu Lebzeiten oder Pflichtteilsreduzierung durch Stundungsklauseln – kann jedoch Einfluss darauf genommen werden.
Für Unternehmer ist eine frühzeitige Nachfolgeregelung essenziell, um steuerliche Vorteile zu nutzen, den Betrieb zu sichern und Erbstreitigkeiten zu vermeiden. Dabei kann ein Unternehmertestament, eine Familiengesellschaft oder eine Schenkung mit Nießbrauchsvorbehalt hilfreich sein.
Es empfiehlt sich, die Nachlassregelungen regelmäßig zu überprüfen, insbesondere nach Hochzeiten, Scheidungen, Geburten, größeren Vermögensänderungen oder gesetzlichen Neuerungen.
Wir sind erreichbar.
Schreiben Sie uns eine Nachricht und wir setzen uns schnellstmöglich mit Ihnen in Verbindung.